El ministro del interior Florencio Randazzo dijo que la intervención al mercado cambiario es para "defender el valor de la moneda", evidentemente este gobierno esta mezclando los actores y cuales son las capacidades que tiene cada uno.
A saber, el Banco Central es el que tiene un doble mandato, esto es, moverse entre 2 objetivos, el primero de crecimiento, el segundo de mantener los precios estables, a través de la política monetaria al emitir o dejar de emitir dinero actúa sobre las variables interés, tipo de cambio e inflación. Es decir, el Banco Central es quien debe velar por mantener el valor de la moneda.
El mercado cambiario no tiene la finalidad de mantener el valor de la moneda, el mercado cambiario es el ámbito en el cual los agentes convalidan sus expectativas respecto del valor de la moneda, dependiendo de la situación económica. Esto incluye principalmente pero no pretendiendo ser un listado exhaustivo:
1) Situación de la oferta, esta el mercado operando al tope de la capacidad instalada? existen cuellos de botella?
2) Situación de la demanda, la tasa de interés, favorece el crecimiento del consumo y por ende mas presión compradora que impulsa los precios?
3) Cantidad de circulante respecto de las reservas.
La política monetaria, al actuar sobre la tasa de interés (en mínimos en pesos, y negativa en términos reales), y sobre la relación reservas/circulante (Tenemos la misma cantidad de reservas que hace 4 años (48mil millones de dólares en Junio 2008 y ahora) para el doble de circulante (110mil millones de pesos en Junio 2008, 220mil millones de pesos actualmente) esta siendo la principal responsable de que las expectativas de los agentes se sesguen hacia buscar refugio en el dólar, reduciendo el valor del peso.
En un contexto en que la industria no ha crecido y de hecho, se frena, por ejemplo, por que no tiene insumos para que la cadena productiva se mantenga operando el impacto es mas severo.
Para sumar mas problemas, al modificar la carta orgánica para tener acceso ilimitado a las reservas y no rendir cuentas sobre lo que se hace con las mismas, se esta rompiendo con el mandato de "estabilidad de precios" y se sesgan mas fuerte las expectativas.
En conclusión, el gobierno desconoce cuales son los roles que tiene cada uno de los mecanismos y entes sobre los que tiene control, en tanto y en cuanto no le de a cada uno el rol que le corresponda tomará decisiones que cumplen con la finalidad de defender la balanza de pagos en el corto plazo pero generarán un impacto mucho mayor en el mediano-largo plazo.
martes, 29 de mayo de 2012

viernes, 25 de mayo de 2012
¿Y por casa?, mucho lío pero el vecino tiene la respuesta
El merval toco un primer objetivo en 2100 puntos y reboto fuerte, cerrando la semana marginalmente sobre la media móvil de 200 ruedas semanal. Sin embargo todavía le queda movimiento para hacer hasta el objetivo en 1900 puntos, la razón?... desde mi punto de vista puramente técnica, medido en USD a tipo de cambio contado con liquidación el merval vale hoy 360USD, en mínimos de 2008, valía 300USD... un 20% de diferencia, alcanzado practicamente en 3 meses, amerita un rebote, pero sin argumentos fundamentales que lo sustenten, esta caida es puro riesgo político y el mismo no se ha reducido.
Una medida rápida del riesgo soberano la encontramos en la cotización del RG12 en Estados Unidos, que se paga 98USD por cada 100USD que se pagan en agosto, esto es una tasa del 2.04% a menos de 3 meses. Ese es el riego que nos pricea el mercado, y se traslada directo a la renta variable.
Por eso la alternativa sigue siendo salir de riesgo argentino, si el rebote se extiende, aprovechar y vender, tanto sea bonos en USD como Acciones de riesgo local.
El rebote llevo al merval, en velas semanales a cerrar marginalmente sobre la MM de 200 ruedas semanales, y señales de entrada semanales en MACD y RSI. Lo cual nos puede llevar hasta valores de 2450-2500 puntos.


 Y Petroleo Brasileiro, esta haciendo un movimiento muy bajista hace 2 años, alcanzando casi mínimos que no toca desde la crisis 2008. (esta un 15% sobre estos valores). Dando señal de entrada en RSI y MACD. El rango de precios entre 18 y 17USD es un excelente rango para acumular acciones de largo plazo. }
Una medida rápida del riesgo soberano la encontramos en la cotización del RG12 en Estados Unidos, que se paga 98USD por cada 100USD que se pagan en agosto, esto es una tasa del 2.04% a menos de 3 meses. Ese es el riego que nos pricea el mercado, y se traslada directo a la renta variable.
Por eso la alternativa sigue siendo salir de riesgo argentino, si el rebote se extiende, aprovechar y vender, tanto sea bonos en USD como Acciones de riesgo local.
El rebote llevo al merval, en velas semanales a cerrar marginalmente sobre la MM de 200 ruedas semanales, y señales de entrada semanales en MACD y RSI. Lo cual nos puede llevar hasta valores de 2450-2500 puntos.

En compresión diaria, aparece una figura arto conocida, un hombro, una cabeza, y debería volver a buscar 2200 puntos y rebotar contra esos valores para confirmar la figura. Repito, no soy alcista si me aboco a cuestiones fundamentales, pero técnicamente las señales marcan que el rebote puede ser mas fuerte. El volúmen sigue siendo muy bajo y para ver un verdadero cambio de tendencia necesitamos ver que entre mas dinero.

Si no entro en riesgo argentino, y veo los bonos en USD en máximos (y maquillados por que la presión que sale es tipo de cambio y no se ve la suba del riesgo soberano). Como se puede ver en el siguiente gráfico, a tipo de cambio constante (oficial), la cotización del Boden 15 no se ha movido año a año.

La alternativa es irnos al vecino país, a Brasil, y en moneda dura (bueno el real se esta depreciando pero lo hace por que es lo que Brasil busca para moderar el ciclo, no por falta de capacidad de sus gobernantes).

Si la política contracíclica de Brasil tiene efecto directo sobre su crecimiento, la bolsa se anticipará, mirando EWZ, vemos al Bovespa en mínimos de 52 semanas y dando señales de entrada en RSI, MACD y Estocástico.
 Y Petroleo Brasileiro, esta haciendo un movimiento muy bajista hace 2 años, alcanzando casi mínimos que no toca desde la crisis 2008. (esta un 15% sobre estos valores). Dando señal de entrada en RSI y MACD. El rango de precios entre 18 y 17USD es un excelente rango para acumular acciones de largo plazo. }
Hoy no se puede ir al banco a comprar 1000USD; pero usted puede comprar 1000USD por mes en Petrobras, acumular acciones y a 2 años tener bien resguardado su dinero, fuera de riesgo Argentino, con liquidez suficiente para vender si lo requiere, con un rendimiento de dividendos del 5,25% en USD y con gran potencial de ganancias de capital.
Nadie en su sano juicio propondría un arbitraje de Bonos a Acciones por que es una herejía en términos teóricos, pero si somos pragmáticos, yo le creo mas el 5,5% de dividendos de Petrobras que al 7% de renta del Bonar X, los rendimientos de capital creo, serán mayores en la Petrolera Brasilera. El 20% de TIR nos esta priceando una reestructuración de deuda que no es descabellada.
El rebote puede continuar
Si superamos la actual resistencia en 1325 el objetivo queda planteado en los 1370 donde rompimos a la baja la tendencia alcista anterior. RSI dio la señal de entrada, MACD que es un indicador con Lag esta a punto de darla.
El rango actual de trading esta entre 1296 (MM de 200 ruedas diaria y retroceso 61 del movimiento alcista 2008-2012) y 1330.
El rango para añadir posiciones alcistas esta entre 1300 y 1310 con Stop Loss debajo de 1290.
Tras los comentarios de Mario Monti durante la jornada de Ayer, el mercado tiene una razon para mas optimismo, aunque España ahora se puso en el centro para ponerle presión bajista. Demasiado pesimismo durante mucho tiempo, indicadores técnicos diciendo lo contrario, hora de asumir algunos riesgos del lado largo del mercado.

El rango actual de trading esta entre 1296 (MM de 200 ruedas diaria y retroceso 61 del movimiento alcista 2008-2012) y 1330.
El rango para añadir posiciones alcistas esta entre 1300 y 1310 con Stop Loss debajo de 1290.
Tras los comentarios de Mario Monti durante la jornada de Ayer, el mercado tiene una razon para mas optimismo, aunque España ahora se puso en el centro para ponerle presión bajista. Demasiado pesimismo durante mucho tiempo, indicadores técnicos diciendo lo contrario, hora de asumir algunos riesgos del lado largo del mercado.

sábado, 19 de mayo de 2012
Angola, ¿que nos puede dar Angola?
Angola, el alto crecimiento de sus últimos años viene impulsado por la suba en los precios del crudo, miembro de la OPEC desde 2006 tiene una cuota de 1.65 barriles por día. Representando la producción de crudo el 85% de su PBI, el 5% corresponde a exportación de diamantes, hay mucha agricultura de subsistencia pero la mitad de la comida del país es importada.
A pesar de los años de crecimiento, Angola sigue extremadamente dependiente del Fondo Monetario Internacional, de quien ha recibido 1.33Bill de USD desde noviembre de 2009.
Lo mas interesante aquí viene por lo que indica el FMI respecto de las políticas que esta tomando este país:
“The authorities have taken decisive steps toward enhancing accountability in public spending and predictability of oil revenue transfers. They have begun to phase out quasi-fiscal operations by Sonangol, the state oil company, and incorporating them into the budget, and have established inter-agency working groups to monitor and reconcile oil revenue flows to the treasury. They are developing, with technical assistance from the Fund, a medium-term fiscal framework to improve the management of oil revenues and allow for a scaling up of public investment."
Es decir, trataremos de aprender de los angoleños como integrar una empresa petrolera dentro de las cuentas fiscales, generar un grupo de monitoreo del sector petrolero y manejar los revenues petroleros, en el caso de Angola, con ayuda del FMI, nosotros, con ayuda de este gran país.
The authorities are implementing reforms to their monetary policy framework. Supervisory capacity at the central bank will need to be enhanced as a priority to carefully manage the implementation of the new foreign exchange law for the oil sector. The success of de-dollarization efforts will depend on sustained implementation of sound macroeconomic policies, continued progress in reducing inflation, and development of kwanza-denominated saving instruments.
Aqui viene la parte que asusta, las autoridades estan implementando reformas de su política monetaria, la capacidad de supervisación del Banco Central se incrementará para asegurar la implementación de una nueva ley para el sector petrolero, el exito de la des-dolarización dependerá de la implementación de fuertes políticas macroeconómicas, reducción de la inflación, y desarrollo de instrumentos de ahorro en Kwanza.
¿Como ha implementado Argentina esta política?
- Eliminando los mecanismos para ahorrar en USD, obligando a ahorrar en pesos, con una inflación no controlada implica consumo y mas consumo, lo cual alimenta la inflación y de mediano plazo reduce la capacidad de inversión. Por lo que, con inflación creciente, no logran ni lo uno, ni lo otro y al patear el problema y ponerle mas presión a la olla hacen que el día de la salida, sea mas doloroso.
Segun el factbook de la CIA, que se hace en base a datos oficiales (lo que Angola publica), el 85% de la población Angoleña vive de la agricultura que corresponde a un porcentaje menor al 10% del PBI... Esto nos habla a las claras del nivel de distribución de la riqueza que hay en este pais gobernado por un dictador desde hace 30 años. De hecho, el 10% mas rico de Angola consume el 50% de lo producido, mientras que el 10% mas pobre consume el 0,6%.
Lindo pais para que nos de clases de intervencionismo estatal. Lindo país para que nos de clase de como manejar una Estatal Petrolera, realmente hubiera preferido que nos lo enseñe Brasil, capaz que solo fueron a Angola para que Moreno pueda practicar Portugues, lo cual también hubiera sido mejor si lo hacía en Brasil.
A pesar de los años de crecimiento, Angola sigue extremadamente dependiente del Fondo Monetario Internacional, de quien ha recibido 1.33Bill de USD desde noviembre de 2009.
Lo mas interesante aquí viene por lo que indica el FMI respecto de las políticas que esta tomando este país:
“The authorities have taken decisive steps toward enhancing accountability in public spending and predictability of oil revenue transfers. They have begun to phase out quasi-fiscal operations by Sonangol, the state oil company, and incorporating them into the budget, and have established inter-agency working groups to monitor and reconcile oil revenue flows to the treasury. They are developing, with technical assistance from the Fund, a medium-term fiscal framework to improve the management of oil revenues and allow for a scaling up of public investment."
Es decir, trataremos de aprender de los angoleños como integrar una empresa petrolera dentro de las cuentas fiscales, generar un grupo de monitoreo del sector petrolero y manejar los revenues petroleros, en el caso de Angola, con ayuda del FMI, nosotros, con ayuda de este gran país.
The authorities are implementing reforms to their monetary policy framework. Supervisory capacity at the central bank will need to be enhanced as a priority to carefully manage the implementation of the new foreign exchange law for the oil sector. The success of de-dollarization efforts will depend on sustained implementation of sound macroeconomic policies, continued progress in reducing inflation, and development of kwanza-denominated saving instruments.
Aqui viene la parte que asusta, las autoridades estan implementando reformas de su política monetaria, la capacidad de supervisación del Banco Central se incrementará para asegurar la implementación de una nueva ley para el sector petrolero, el exito de la des-dolarización dependerá de la implementación de fuertes políticas macroeconómicas, reducción de la inflación, y desarrollo de instrumentos de ahorro en Kwanza.
¿Como ha implementado Argentina esta política?
- Eliminando los mecanismos para ahorrar en USD, obligando a ahorrar en pesos, con una inflación no controlada implica consumo y mas consumo, lo cual alimenta la inflación y de mediano plazo reduce la capacidad de inversión. Por lo que, con inflación creciente, no logran ni lo uno, ni lo otro y al patear el problema y ponerle mas presión a la olla hacen que el día de la salida, sea mas doloroso.
Segun el factbook de la CIA, que se hace en base a datos oficiales (lo que Angola publica), el 85% de la población Angoleña vive de la agricultura que corresponde a un porcentaje menor al 10% del PBI... Esto nos habla a las claras del nivel de distribución de la riqueza que hay en este pais gobernado por un dictador desde hace 30 años. De hecho, el 10% mas rico de Angola consume el 50% de lo producido, mientras que el 10% mas pobre consume el 0,6%.
Lindo pais para que nos de clases de intervencionismo estatal. Lindo país para que nos de clase de como manejar una Estatal Petrolera, realmente hubiera preferido que nos lo enseñe Brasil, capaz que solo fueron a Angola para que Moreno pueda practicar Portugues, lo cual también hubiera sido mejor si lo hacía en Brasil.
sábado, 5 de mayo de 2012
Opciones, Simplificando a Black and Scholes
Algo de historia
Long Term Capital Management fue fundanda en 1993 por un ex director de operaciones de Salomon Brothers, junto con Robert Merton, Myron Scholes (quienes habían creado y recibido un premio nóble por crear el modelo de valuación del que hablaremos junto con Fisher Black, quien murió antes de poder recibir el premio nobel), junto con David Mullins (Antiguo regulador). Como dijo Warren Buffet, lo crearon los 16 hombres más inteligentes que hayan trabajado juntos en cualquier empresa del mundo, incluyendo Microsoft. Este fondo llego a controlar el 5% del mercado mundial de renta fija mediante posiciones apalancadas y terminó en un colapso catastrófico que obligo a la intervención de la Reserva Federal para que no haya un impacto sistémico. El fondo que basaba todas sus posiciones en el modelo de Black and Scholes, perdió 6500 millones de dólares y dejo al sistema financiero al borde del colapso.
Primera aproximación a la fórmula
La introducción es solo para recordarnos que la gran complejidad matemática no nos puede hacer olvidar que a veces el mercado es mas simple, y es la intención de este post, presentar el modelo de Black and Scholes y tratar de sacar conclusiones que nos permitan operar en la vida real y entender lo que estamos haciendo.
Las fórmulas serán una gran ayuda para entender que hay detrás, pero es la lógica de las mismas donde quiero poner el foco.
Para eso comenzamos con la más simple, la valuación de un call, en el momento del vencimiento es el maximo entre cero y el valor intrínseco (precio de la accion (s) y precio de ejercicio (k)).
c = max ( 0 ; s - k)
Lo que la formula se propuso fue tratar de darles valores probables a p y k en momentos del tiempo anteriores al vencimiento. Es decir, dado que el vencimiento no ha llegado, son valores ESPERADOS de p y k. Destaco la palabra, por que segun si en cada momento del tiempo el mercado "ESPERA", valores mayores de las opciones, entonces las opciones valdran más.
No nos queda otra que introducir conceptos estadísticos
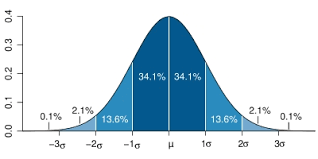
Una distribución de probabilidad es una función que nos muestra cual es la probabilidad de que se den determinados valores dentro de un suceso aleatorio, en este caso, que la acción valga di. En el caso de una función normal, existe una simetría, es tan probable que se dé un valor muy malo, como un valor muy bueno exactamente mayor a la media, es decir...
Si el promedio de la volatilidad de la acción es 10%, entonces la probabilidad de que se dé un valor 9% es igual a la probabilidad de que se de un valor 11%.
Esto es distinto que la probabilidad de que se den valores entre 0 y 11%, que por definición, es mayor a la probabilidad de que se den valores entre 0 y 9% para cualquier distribución de probabilidad.
La complejizamos un poco
Sabiendo que en cualquier momento del tiempo anterior al vencimiento la opcion DEBE valer por la posibilidad de que al vencimiento sea ejercible, entonces la opcion antes del vencimiento NO puede valer cero, ergo vale s - k ¡Esperado!
c = s - k

Fíjense como simplemente agregamos un término al lado del precio del subyacente y del precio de ejercicio.
Estos valores son la probabilidad de que se dé la observación di o dz.
di = ln(s/k) + σ2/2 T
σ√T

El primer término:
S N(di), es el valor esperado del precio del subyacente, medido hoy.
di, esta formado por el rendimiento esperado (ln s/k) y un segundo factor que depende de la volatilidad del activo y el tiempo restante hasta el vencimiento. Mostrandonos que cuanto mayor volatilidad, mayor será este término, mayor será la probabilidad de que se alcance di y por lo tanto más valdrá la opción.
El segundo término:
Es el valor presente del precio de ejercicio, multiplicado por un segundo término, por definición menor que di, y más chico cuanto más grande sea la volatilidad y el tiempo restante (σ√T), lo cual nos vuelve a mostrar, que cuanto mayor volatilidad y tiempo restante, mas grande deberá ser el valor de la opción.
Un pequeño chiste
Un grupo de gente se estaba vendiendo una caja cerrada, solo sabían que dentro de ella había un pescado, llego el momento en que uno de ellos abrió la caja y gritó "¡me estafaron, este pescado está podrido!", la respuesta fue "ese pescado no es para comer, es para venderlo!".
Conclusiones
La volatilidad histórica es lo que alimenta al modelo cada vez que vemos el término σ. Por lo que cada vez que se valúa la opción se supone que estamos en un punto donde el valor observado es la media de la distribución de volatilidades.
Mirando el reporte diario de IAMC, vemos que la volatilidad histórica de Grupo Financiero Galicia es al día de hoy de un 35,90%. Es decir, cualquier valuación de la columna prima teórica supone que estamos en el punto μ del gráfico. Cuando el día es fuertemente volátil, y Galicia salta un 3 – 4 %... las opciones suben fuerte, se valúan como si estuvieras en puntos como 2σ del gráfico cuando en realidad, es esperable que se vuelva al punto μ y las opciones vuelvan a caer de precio.
En ese momento, es cuando debemos vender el pescado. Recordemos que es muy bajo el porcentaje de opciones que al día del vencimiento es ejercido. Al operar opciones estamos vendiendo pescado, y la mayor parte de las veces ese pescado está podrido, debemos venderlo en los momentos de euforia.
* Entre los links útiles de este blog pueden obtener un programa que permitirá valuar las opciones rápidamente.
Long Term Capital Management fue fundanda en 1993 por un ex director de operaciones de Salomon Brothers, junto con Robert Merton, Myron Scholes (quienes habían creado y recibido un premio nóble por crear el modelo de valuación del que hablaremos junto con Fisher Black, quien murió antes de poder recibir el premio nobel), junto con David Mullins (Antiguo regulador). Como dijo Warren Buffet, lo crearon los 16 hombres más inteligentes que hayan trabajado juntos en cualquier empresa del mundo, incluyendo Microsoft. Este fondo llego a controlar el 5% del mercado mundial de renta fija mediante posiciones apalancadas y terminó en un colapso catastrófico que obligo a la intervención de la Reserva Federal para que no haya un impacto sistémico. El fondo que basaba todas sus posiciones en el modelo de Black and Scholes, perdió 6500 millones de dólares y dejo al sistema financiero al borde del colapso.
Primera aproximación a la fórmula
La introducción es solo para recordarnos que la gran complejidad matemática no nos puede hacer olvidar que a veces el mercado es mas simple, y es la intención de este post, presentar el modelo de Black and Scholes y tratar de sacar conclusiones que nos permitan operar en la vida real y entender lo que estamos haciendo.
Las fórmulas serán una gran ayuda para entender que hay detrás, pero es la lógica de las mismas donde quiero poner el foco.
Para eso comenzamos con la más simple, la valuación de un call, en el momento del vencimiento es el maximo entre cero y el valor intrínseco (precio de la accion (s) y precio de ejercicio (k)).
c = max ( 0 ; s - k)
Lo que la formula se propuso fue tratar de darles valores probables a p y k en momentos del tiempo anteriores al vencimiento. Es decir, dado que el vencimiento no ha llegado, son valores ESPERADOS de p y k. Destaco la palabra, por que segun si en cada momento del tiempo el mercado "ESPERA", valores mayores de las opciones, entonces las opciones valdran más.
No nos queda otra que introducir conceptos estadísticos
Una distribución de probabilidad es una función que nos muestra cual es la probabilidad de que se den determinados valores dentro de un suceso aleatorio, en este caso, que la acción valga di. En el caso de una función normal, existe una simetría, es tan probable que se dé un valor muy malo, como un valor muy bueno exactamente mayor a la media, es decir...
Si el promedio de la volatilidad de la acción es 10%, entonces la probabilidad de que se dé un valor 9% es igual a la probabilidad de que se de un valor 11%.
Esto es distinto que la probabilidad de que se den valores entre 0 y 11%, que por definición, es mayor a la probabilidad de que se den valores entre 0 y 9% para cualquier distribución de probabilidad.
La complejizamos un poco
Sabiendo que en cualquier momento del tiempo anterior al vencimiento la opcion DEBE valer por la posibilidad de que al vencimiento sea ejercible, entonces la opcion antes del vencimiento NO puede valer cero, ergo vale s - k ¡Esperado!
c = s - k
Fíjense como simplemente agregamos un término al lado del precio del subyacente y del precio de ejercicio.
Estos valores son la probabilidad de que se dé la observación di o dz.
di = ln(s/k) + σ2/2 T
σ√T
El primer término:
S N(di), es el valor esperado del precio del subyacente, medido hoy.
di, esta formado por el rendimiento esperado (ln s/k) y un segundo factor que depende de la volatilidad del activo y el tiempo restante hasta el vencimiento. Mostrandonos que cuanto mayor volatilidad, mayor será este término, mayor será la probabilidad de que se alcance di y por lo tanto más valdrá la opción.
El segundo término:
Es el valor presente del precio de ejercicio, multiplicado por un segundo término, por definición menor que di, y más chico cuanto más grande sea la volatilidad y el tiempo restante (σ√T), lo cual nos vuelve a mostrar, que cuanto mayor volatilidad y tiempo restante, mas grande deberá ser el valor de la opción.
Un pequeño chiste
Un grupo de gente se estaba vendiendo una caja cerrada, solo sabían que dentro de ella había un pescado, llego el momento en que uno de ellos abrió la caja y gritó "¡me estafaron, este pescado está podrido!", la respuesta fue "ese pescado no es para comer, es para venderlo!".
Conclusiones
La volatilidad histórica es lo que alimenta al modelo cada vez que vemos el término σ. Por lo que cada vez que se valúa la opción se supone que estamos en un punto donde el valor observado es la media de la distribución de volatilidades.
Mirando el reporte diario de IAMC, vemos que la volatilidad histórica de Grupo Financiero Galicia es al día de hoy de un 35,90%. Es decir, cualquier valuación de la columna prima teórica supone que estamos en el punto μ del gráfico. Cuando el día es fuertemente volátil, y Galicia salta un 3 – 4 %... las opciones suben fuerte, se valúan como si estuvieras en puntos como 2σ del gráfico cuando en realidad, es esperable que se vuelva al punto μ y las opciones vuelvan a caer de precio.
En ese momento, es cuando debemos vender el pescado. Recordemos que es muy bajo el porcentaje de opciones que al día del vencimiento es ejercido. Al operar opciones estamos vendiendo pescado, y la mayor parte de las veces ese pescado está podrido, debemos venderlo en los momentos de euforia.
* Entre los links útiles de este blog pueden obtener un programa que permitirá valuar las opciones rápidamente.
sábado, 28 de abril de 2012
Madonna estuvo en Velez y dejo frases para la posteridad
Como sabemos en la Argentina tenemos una presidente que habla mucho, da 2 o 3 discursos por semana, donde se dedica a repetir datos y escuchar como "los muchachos para la liberación" vitoréan su nombre cual Maddona o los Rolling Stones... de hecho, para parecerse un poco más decidió hacer un acto en cancha de Velez, así de paso recordarlo a el, como si fuera John Lennon (si el que lee es fana de los Beatles, pido disculpas por la comparación).
En su discurso dijo unas cuantas cosas entre las que destaco fuertemente:
1) Gracias a que recuperamos las AFJP, de manera que dejaron de ser un negocio meramente financiero para ser una política de estado y de desarrollo e inclusión, etc...
Señora presidente, evidentemente usted no entiende la lógica de un sistema de reparto, un sistema de reparto es, por definición, una cuestión meramente financiera, donde se reciben recursos de las generaciones que trabajan hoy y se los transfieren a las generaciones que trabajaron ayer, en el medio se pueden generar excedentes en caso de que la gente ahorre mas, estos excedentes, se canalizan por definición a inversiones a travez del mercado financiero de forma que se mantenga el valor de la misma o se incremente a un plazo mediano-largo. Claramente el médico que trabaja 9hs por día no podrá salir a poner con sus ahorros un restaurant, canaliza el dinero a la economía real a traves del mercado financiero. En ese punto, se genera una deuda de las AFJP con esa persona, al asumir el estado las AFJP; asumió no solo una bolsa de dinero, sino tambien una importante deuda.
Hacer del dinero de las AFJPs un canal para el desarrollo, la inclusión, etc, es tomar ese dinero, y utilizarlo en gasto corriente, generando un problema de solvencia a la hora de pagar sus deudas cuando las generaciones actuales lo demanden. Se rompió la lógica de esa inversión, ya que el gasto corriente al que fue canalizado no genera renta. De hecho, los fondos del Anses se han usado para cubrir vencimientos de deuda, no para generar inclusión y desarrollo. ¡Vaya progresismo!
2) Mejoro la educación:
Basta con contar los días perdidos de clase en 2011 y el ausentismo docente, destaco del artículo lo siguiente:
Los estudiantes secundarios de más de 500 escuelas encuestadas tienen un promedio de 2.88 horas libres a la semana porque faltan sus profesores, pero, además, casi el 40% de los docentes de escuelas estatales faltan más de 4 horas a la semana, mientras que en las privadas se da sólo en el 23%.
Y Argentina no está entre el grupo de países que más días de clase tienen en su calendario (180 días). Brasil y México tienen 200 días de clases al año, Chile 190, Japón es el que está en el extremo: 247 días por año, mientras que Corea del Sur tiene 221 y España 220.
Sin mucho mas que agregar, los números son elocuentes.
3) YPF "gracias a todos los que lo hicieron posible", "es de bien nacido, ser agradecido"
Mensaje claro a la oposición:
Aca viene un punto mas político que económico, la oposición toda elevo voces de crítica respecto de la desición de YPF, cuando hubo que votar se abtuvieron y apoyaron la medida, solo sesgados por un pensamiento nacionalista mas que por el sentido común y el pragmatismo. Como siempre paga mas el rédito político de corto plazo que el impacto que pueda tener una medida en la economía de largo plazo. Felicitaciones a la oposición argentina por que han demostrado una falta total de agallas y dejaron que la presidente los pueda subir a su carro de vencedora como "los que me criticaron pero al final me reconocieron que tenía razón"... verguenza les debería dar.
4) Importante reforma del banco central, ya no solo un instrumento monetario, sino una política de desarrollo, empleo y bienestar.
Lo primero que se hizo con el BCRA fue tomar 5600 millones de USD para pagar obligaciones financieras. Tal como el caso de las AFJP, se hizo caja para pagar gastos corrientes con deuda. Recordemos que sobre las reservas (activo) un banco emite dinero (pasivo). Ergo, se utilizó dinero comprometido con deuda para pagar gasto corriente. la consecuencia de esto es que el valor de los pasivos se tiene en el mediano plazo que igualar con el valor de los activos, si los activos caen, la forma de que caiga el valor de los pesos emitidos es que suban los precios, igualandose activos y pasivos en términos reales, a esa suba de precios se la llama inflación, esta simple explicación parece que nuestra presidente del Banco Central, no la aprendió.
5) Es importante proteger el trabajo, el empleo, protegerlo con uñas y dientes. Del tema se habló en este post donde se destacó la caida en el índice de demanda laboral de la Universidad Torcuato di tella
6) "Es importante haber roto las diferencias, y falsos enfrentamientos que solo trajeron beneficios para unos pocos". "Argentina tiene los mejores salarios del mundo".
En este punto me tomo la libertad de hablar con falta de rigurosidad técnica y dejandome llevar por la indignación que me generararon ambas frases.
Mientras la inflación se acelera y se toman medidas destinadas a incrementarla todavía mas, con la consecuente caida del poder adquisitivo de los salarios e impacto resecivo de la misma debemos escuchar una frase como esta. Personalmente la considero un insulto, mas aun teniendo en cuenta que su patrimonio se ha incrementado un 3500% en 9 años (con razón semejante festejo!), esta claro que con "Argentina", se refería a los miembros de su gabinete de ministros, por que los demas, sea cual sea el sector en que nos desarrollemos (con salvedades en sector IT por un deficit significativo de Oferta) estamos lejos de los salarios que paga el mundo para universitarios.
Para poner un ejemplo, economistas con postgrado que se desempeñan bajo la órbita del BCRA cobran 3500 pesos por mes, lo cual es lógico, habida cuenta de que la directiva mayor del BCRA no cree que emitir genere inflación.
¿Quienes son los pocos que se benefician?
Cierro con la foto que publicó el diario crónica:
 El cual indica que hubo 150 mil personas en Velez el viernes, haciendo matematica digo:
Capacidad del estadio de Velez: 50mil personas
tamaño de un estadio de futbol: 6200 mts cuadrados
Cantidad de personas por metro cuadrado: 3 o 4 personas... Soy generoso y digo 4
50mil + 6200 * 4 = 75mil personas (no tenían que trabajar un viernes a las 17hs?).
No es fisicamente posible llegar al número de 150 mil. Evidentemente el INDEC colabora con diario crónica.
En su discurso dijo unas cuantas cosas entre las que destaco fuertemente:
1) Gracias a que recuperamos las AFJP, de manera que dejaron de ser un negocio meramente financiero para ser una política de estado y de desarrollo e inclusión, etc...
Señora presidente, evidentemente usted no entiende la lógica de un sistema de reparto, un sistema de reparto es, por definición, una cuestión meramente financiera, donde se reciben recursos de las generaciones que trabajan hoy y se los transfieren a las generaciones que trabajaron ayer, en el medio se pueden generar excedentes en caso de que la gente ahorre mas, estos excedentes, se canalizan por definición a inversiones a travez del mercado financiero de forma que se mantenga el valor de la misma o se incremente a un plazo mediano-largo. Claramente el médico que trabaja 9hs por día no podrá salir a poner con sus ahorros un restaurant, canaliza el dinero a la economía real a traves del mercado financiero. En ese punto, se genera una deuda de las AFJP con esa persona, al asumir el estado las AFJP; asumió no solo una bolsa de dinero, sino tambien una importante deuda.
Hacer del dinero de las AFJPs un canal para el desarrollo, la inclusión, etc, es tomar ese dinero, y utilizarlo en gasto corriente, generando un problema de solvencia a la hora de pagar sus deudas cuando las generaciones actuales lo demanden. Se rompió la lógica de esa inversión, ya que el gasto corriente al que fue canalizado no genera renta. De hecho, los fondos del Anses se han usado para cubrir vencimientos de deuda, no para generar inclusión y desarrollo. ¡Vaya progresismo!
2) Mejoro la educación:
Basta con contar los días perdidos de clase en 2011 y el ausentismo docente, destaco del artículo lo siguiente:
Los estudiantes secundarios de más de 500 escuelas encuestadas tienen un promedio de 2.88 horas libres a la semana porque faltan sus profesores, pero, además, casi el 40% de los docentes de escuelas estatales faltan más de 4 horas a la semana, mientras que en las privadas se da sólo en el 23%.
Y Argentina no está entre el grupo de países que más días de clase tienen en su calendario (180 días). Brasil y México tienen 200 días de clases al año, Chile 190, Japón es el que está en el extremo: 247 días por año, mientras que Corea del Sur tiene 221 y España 220.
Sin mucho mas que agregar, los números son elocuentes.
3) YPF "gracias a todos los que lo hicieron posible", "es de bien nacido, ser agradecido"
Mensaje claro a la oposición:
Aca viene un punto mas político que económico, la oposición toda elevo voces de crítica respecto de la desición de YPF, cuando hubo que votar se abtuvieron y apoyaron la medida, solo sesgados por un pensamiento nacionalista mas que por el sentido común y el pragmatismo. Como siempre paga mas el rédito político de corto plazo que el impacto que pueda tener una medida en la economía de largo plazo. Felicitaciones a la oposición argentina por que han demostrado una falta total de agallas y dejaron que la presidente los pueda subir a su carro de vencedora como "los que me criticaron pero al final me reconocieron que tenía razón"... verguenza les debería dar.
4) Importante reforma del banco central, ya no solo un instrumento monetario, sino una política de desarrollo, empleo y bienestar.
Lo primero que se hizo con el BCRA fue tomar 5600 millones de USD para pagar obligaciones financieras. Tal como el caso de las AFJP, se hizo caja para pagar gastos corrientes con deuda. Recordemos que sobre las reservas (activo) un banco emite dinero (pasivo). Ergo, se utilizó dinero comprometido con deuda para pagar gasto corriente. la consecuencia de esto es que el valor de los pasivos se tiene en el mediano plazo que igualar con el valor de los activos, si los activos caen, la forma de que caiga el valor de los pesos emitidos es que suban los precios, igualandose activos y pasivos en términos reales, a esa suba de precios se la llama inflación, esta simple explicación parece que nuestra presidente del Banco Central, no la aprendió.
5) Es importante proteger el trabajo, el empleo, protegerlo con uñas y dientes. Del tema se habló en este post donde se destacó la caida en el índice de demanda laboral de la Universidad Torcuato di tella
6) "Es importante haber roto las diferencias, y falsos enfrentamientos que solo trajeron beneficios para unos pocos". "Argentina tiene los mejores salarios del mundo".
En este punto me tomo la libertad de hablar con falta de rigurosidad técnica y dejandome llevar por la indignación que me generararon ambas frases.
Mientras la inflación se acelera y se toman medidas destinadas a incrementarla todavía mas, con la consecuente caida del poder adquisitivo de los salarios e impacto resecivo de la misma debemos escuchar una frase como esta. Personalmente la considero un insulto, mas aun teniendo en cuenta que su patrimonio se ha incrementado un 3500% en 9 años (con razón semejante festejo!), esta claro que con "Argentina", se refería a los miembros de su gabinete de ministros, por que los demas, sea cual sea el sector en que nos desarrollemos (con salvedades en sector IT por un deficit significativo de Oferta) estamos lejos de los salarios que paga el mundo para universitarios.
Para poner un ejemplo, economistas con postgrado que se desempeñan bajo la órbita del BCRA cobran 3500 pesos por mes, lo cual es lógico, habida cuenta de que la directiva mayor del BCRA no cree que emitir genere inflación.
¿Quienes son los pocos que se benefician?
Cierro con la foto que publicó el diario crónica:

Capacidad del estadio de Velez: 50mil personas
tamaño de un estadio de futbol: 6200 mts cuadrados
Cantidad de personas por metro cuadrado: 3 o 4 personas... Soy generoso y digo 4
50mil + 6200 * 4 = 75mil personas (no tenían que trabajar un viernes a las 17hs?).
No es fisicamente posible llegar al número de 150 mil. Evidentemente el INDEC colabora con diario crónica.
sábado, 21 de abril de 2012
Los bancos centrales determinaron la semana
Fue una semana donde a falta de fuertes datos económicos, si hemos tenido una gran cantidad de noticias que marcaron cambios cualitativos, decisiones de política económica definieron esta semana, tanto a nivel local donde poco nos queda por decir sobre lo sucedido con YPF, pero también en China y Brasil, que modificaron su política monetaria.
Brasil por su lado, bajó su tasa de referencia, de 9,75% a 9%, además de que señalizó mayores bajas para estimular su economía.
En el caso de China, la decisión paso por incrementar la banda de flotación de su moneda, lo cual le dará mayor margen de movimiento para tratar de moderar el ciclo, y se estima ahora que el próximo paso será reducir nuevamente los requerimientos de reservas e incremente su gasto para ayudar a evitar una desaceleración más fuerte.
Esto es importante a nivel internacional ya que en un contexto donde se ve cada vez más probable una recesión en Europa, China puede asumir un rol de contrapeso o agravante y el mercado está muy atento a estas señales.
El dato de pedidos de desempleo del día jueves, volvió a decepcionar al mercado y llevo a ver un día fuertemente bajista.
El EURO por su lado tuvo una semana alcista, luego de que los ministros de finanzas del G-20 comprometieran más de 430 billones, es decir, a duplicar el poder de fuego del fondo de salvataje. Desde Brasil indicaron que su ayuda estará sujeta a que se de a los países emergentes mayor poder en el FMI.
España y Francia lograron hacer colocaciones de deuda reduciendo los costos de endeudamiento que traían de la semana pasada. En el caso de España, sus costes se incrementan por las tensiones sociales que se generan por los recortes aplicados por el presidente, Mariano Rajoy. Por el lado de Francia, todos los sondeos dan ganador al candidato Socialista, lo cual hace pensar que planes de ajuste serán más difíciles de aplicar con consecuente presión sobre la capacidad de pago del país galo. Fue muy positivo para los mercados Europeos un buen dato de confianza del consumidor Aleman del día viernes.
Las presentaciones de balances durante la semana también fueron abundantes, destacándose el sector tecnológico y Financiero.
En el sector tecnológico presentaron sus números Microsoft (NYSE:MSFT), Intel (NYSE:INTC), IBM (NYSE:IBM) y. Salvo en el caso de Microsoft las compañías mostraron caídas en sus revenues. Yahoo (NYSE:YHOO) por su lado no mostró mayores cambios en sus ventas. La semana que viene serán muy importantes los números de Apple (NYSE:AAPL)
En el ámbito local, la noticia de la estatización de YPF, aunque anunciada, fue un fuerte baldazo de agua fría para los inversores y su efecto expansivo arrastro todo el panel merval para llevarlo a valores de mínimos de 52 semanas en una tendencia bajista que presumiblemente se mantendrá.
Durante la semana entrante será importante ver como continuará la temporada de balances que a nivel local se destaca por la presentación de Tenaris (NYSE:TS) (BCBCA:TS), que presentará sus números el día jueves.
Mientras que los datos económicos no fueron fuertes en esta semana, si lo serán la semana entrante, con datos de confianza del consumidor y sentimiento de Michigan, pero principalmente una nueva conferencia de prensa de la Fed, el día miércoles, no se esperan cambios en la tasa que dijeron que mantendrán hasta 2014, pero los comentarios siempre son muy importantes para el mercado que continúa debatiendo cuales serán los próximos pasos de la autoridad monetaria América.

Un análisis semanal de S&P500, mirando con las medias móviles de 8 y 21 ruedas, que anticipan cambios de tendencia de largo plazo. Sumamos MACD y RSI. Se ven divergencias en ambos indicadores. Y el S&P500 tomo como resistencia los 1388 puntos donde esta la MM de 8 ruedas semanales. Si cierra la semana debajo de esos valores las medias móviles mencionadas se comenzarían a cerrar una sobre la otra. Objetivos bajistas: 1360 - 1340... Si rompe ese valor clave la corrección nos llevaría hasta 1250.
Brasil por su lado, bajó su tasa de referencia, de 9,75% a 9%, además de que señalizó mayores bajas para estimular su economía.
En el caso de China, la decisión paso por incrementar la banda de flotación de su moneda, lo cual le dará mayor margen de movimiento para tratar de moderar el ciclo, y se estima ahora que el próximo paso será reducir nuevamente los requerimientos de reservas e incremente su gasto para ayudar a evitar una desaceleración más fuerte.
Esto es importante a nivel internacional ya que en un contexto donde se ve cada vez más probable una recesión en Europa, China puede asumir un rol de contrapeso o agravante y el mercado está muy atento a estas señales.
El dato de pedidos de desempleo del día jueves, volvió a decepcionar al mercado y llevo a ver un día fuertemente bajista.
El EURO por su lado tuvo una semana alcista, luego de que los ministros de finanzas del G-20 comprometieran más de 430 billones, es decir, a duplicar el poder de fuego del fondo de salvataje. Desde Brasil indicaron que su ayuda estará sujeta a que se de a los países emergentes mayor poder en el FMI.
España y Francia lograron hacer colocaciones de deuda reduciendo los costos de endeudamiento que traían de la semana pasada. En el caso de España, sus costes se incrementan por las tensiones sociales que se generan por los recortes aplicados por el presidente, Mariano Rajoy. Por el lado de Francia, todos los sondeos dan ganador al candidato Socialista, lo cual hace pensar que planes de ajuste serán más difíciles de aplicar con consecuente presión sobre la capacidad de pago del país galo. Fue muy positivo para los mercados Europeos un buen dato de confianza del consumidor Aleman del día viernes.
Las presentaciones de balances durante la semana también fueron abundantes, destacándose el sector tecnológico y Financiero.
En el sector tecnológico presentaron sus números Microsoft (NYSE:MSFT), Intel (NYSE:INTC), IBM (NYSE:IBM) y. Salvo en el caso de Microsoft las compañías mostraron caídas en sus revenues. Yahoo (NYSE:YHOO) por su lado no mostró mayores cambios en sus ventas. La semana que viene serán muy importantes los números de Apple (NYSE:AAPL)
En el ámbito local, la noticia de la estatización de YPF, aunque anunciada, fue un fuerte baldazo de agua fría para los inversores y su efecto expansivo arrastro todo el panel merval para llevarlo a valores de mínimos de 52 semanas en una tendencia bajista que presumiblemente se mantendrá.
Durante la semana entrante será importante ver como continuará la temporada de balances que a nivel local se destaca por la presentación de Tenaris (NYSE:TS) (BCBCA:TS), que presentará sus números el día jueves.
Mientras que los datos económicos no fueron fuertes en esta semana, si lo serán la semana entrante, con datos de confianza del consumidor y sentimiento de Michigan, pero principalmente una nueva conferencia de prensa de la Fed, el día miércoles, no se esperan cambios en la tasa que dijeron que mantendrán hasta 2014, pero los comentarios siempre son muy importantes para el mercado que continúa debatiendo cuales serán los próximos pasos de la autoridad monetaria América.

Suscribirse a:
Entradas (Atom)